动产质押典当业务 盘活资产的新选择
在多元化的融资渠道中,典当行作为一种古老而又充满生命力的金融业态,始终扮演着“救急解困”的独特角色。特别是当个人或中小微企业面临短期资金周转需求,却又缺乏合适的信用担保时,动产质押典当业务便成为了一条值得考虑的路径。本文将以“一点资讯”的关注视角,带您深入了解动产质押典当业务的运作模式、核心价值与风险要点。
什么是动产质押典当业务?
动产质押典当,是指当户将其合法拥有的动产(如机器设备、原材料、库存商品、车辆、贵金属、珠宝玉石、数码产品等)作为当物质押给典当行,交付一定比例的费用,取得当金,并在约定期限内支付当金利息、偿还当金、赎回当物的行为。
与不动产抵押不同,动产质押的核心特征是“转移占有”。也就是说,当户需要将质押物移交给典当行保管。这既是对典当行债权的保障,也要求典当行对当物的仓储、保管、维护承担相应责任。
动产质押典当的适用范围
动产质押典当的适用场景十分广泛,主要包括:
1.日常消费品的典当(如黄金、钻石、名表、奢侈品箱包等);
2、机动车辆典当(需注意各地对车辆质押登记的政策差异);
3.机器设备、工程机械的典当(适用于生产制造型企业);
4.批量商品、库存物资的典当(适用于商贸流通企业);
5.电子设备及数码产品等。
因其评估相对便捷、放款速度快,动产质押典当成为很多小微企业和个体工商户在银行信贷之外的一种有益补充。
动产质押典当的操作流程
一笔标准的动产质押典当业务,通常包含以下关键环节:
- 咨询与资料提交:当户说明典当需求,提交当物所有权证明、身份证明、经营资质等材料。
- 专业评估:典当行对当物的真伪、成色、市场价值、变现能力进行鉴定评估,确定可贷金额(通常为评估值的50%-80%)。
- 签订合同:双方就当金数额、利率、综合费率、典当期限、赎当方式、违约责任等条款达成一致,签署典当合同及质押合同。
- 当物交付与封存:当户将当物交付典当行,典当行进行清点、封存、入库保管。
- 发放当金:典当行在确认手续齐全后发放当金。
- 按期赎当:当户在约定期限内偿还当金本息及费用,典当行返还当物。
- 续当或绝当处理:如无法按期赎当,可申请续当;若超过一定期限仍不赎当也不续当,则视为绝当,典当行可依法处置当物以优先受偿。
动产质押典当的优势
相比于其他短期融资方式,动产质押典当具有以下明显优势:
- 门槛低:不强制要求信用记录完美,不强制要求财务报表,更看重当物本身的价值。
- 放款快:对于标准化的贵金属、车辆等动产,可实现当天评估、当天放款。
- 期限灵活:典当期限通常较短(如5天至6个月),适合短期资金周转。
- 用途不受限:当金用途一般不做特殊限制(合法合规即可)。
- 隐私保护较好:典当行对当户信息负有保密义务。
动产质押典当的风险与注意事项
任何金融活动都伴随风险,动产质押典当亦不例外。参与其中,个人与企业需要尤其注意以下几个方面:
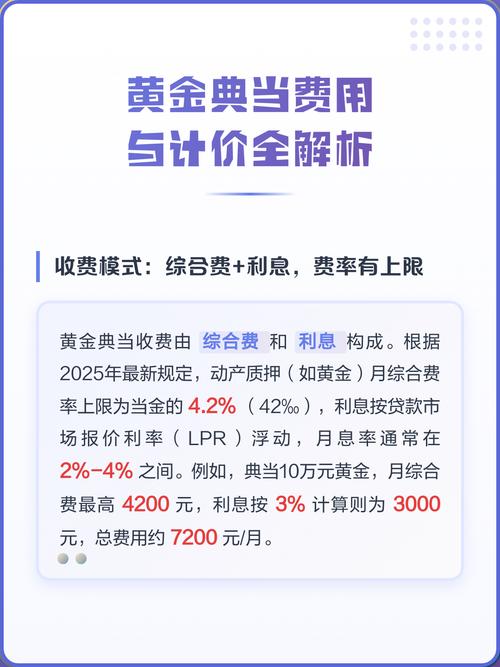
慎重评估费率成本。典当行的收费包括当金利息和综合费用(含鉴定评估费、保管费、保险费等),其综合成本通常高于银行贷款,因此更适合短期救急,而不宜作为长期融资工具。
留意当物评估透明度。部分业务的估价可能存在主观判断空间。如对评估价值有异议,当户有权要求复核或另行寻求专业评估。
关注当物保管责任。当物移交后,若因典当行保管不善导致损坏、灭失,典当行应依法承担赔偿责任,故要选择有正规资质、仓储条件良好的典当机构。
租赁物、他人财产设质应谨慎。只有当户对其动产拥有合法的处分权时,动产质押才有效。以他人财物或权属存在争议的动产质押,极易引起法律纠纷。
区分质押与出售。质押并不转移所有权,到期归还当金及相关费用即可取回当物,这与直接出售物品是截然不同的。当户要警惕那些打着典当名称进行的回收式“残值卖断”合同。
还款履约不能松懈。质押也需要按合同履约,否则会造成不必要的麻烦,当物成绝当情况下还可能进入折价、拍卖或变卖流程。当物经处置后,若其价款高于当金本息及费用,超出部分应退还当户;若不足,当户仍有义务补足差额;有需要续贷或展期需求的,建议及早配合办理合理处理。
典当行的角度:依法依规是关键
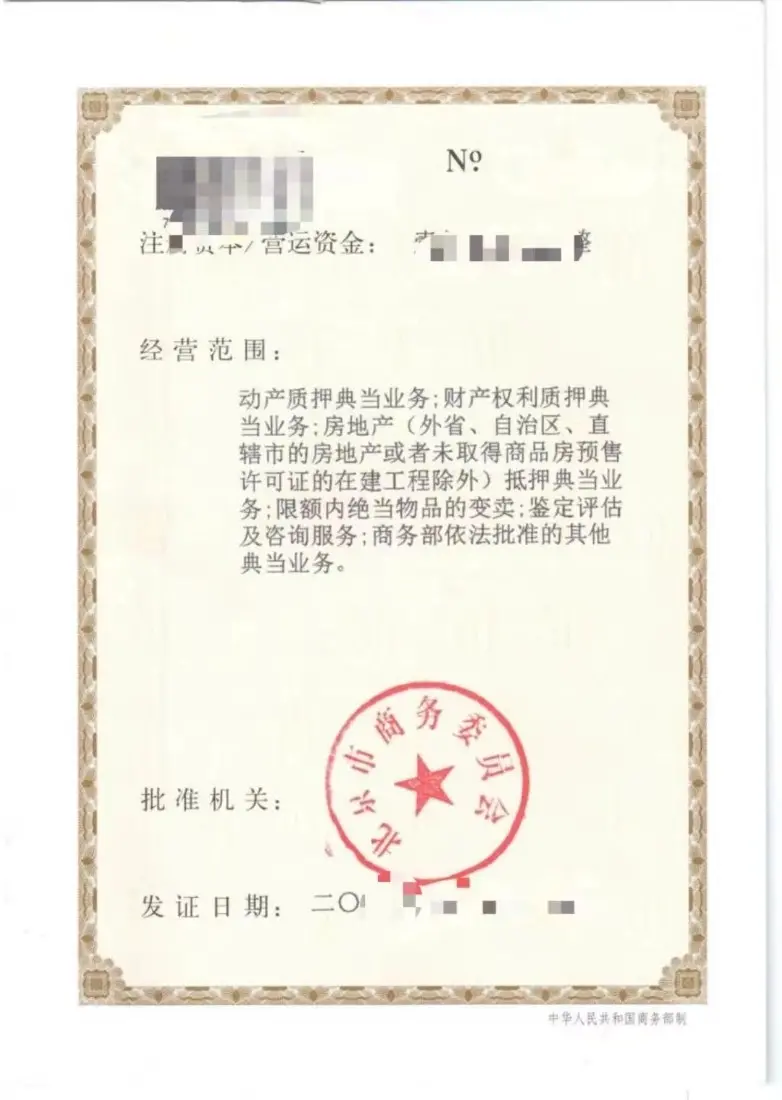
作为动产质押典当业务的经营方,典当行要确保其业务模式切合商务部门及金融监管要求。2005年颁布的《典当管理办法》是目前的主要法源之一。它规定从事动产质押典当业务的典当行最低注册资本要求。典当行也需要按规定进行当物查验、登记与信息报送,并严格遵守涉及机动车质押、枪支弹药禁用区域使用等特殊品类业务管制的规定。租赁物擅自处分发生的跨区域业务同样是违规典当中着力被惩治的行为,足以看出合规经营正是动产典当的基础命脉。
让动产“活起来”的智慧之举
概言之,动产质押典当业务是非现金资产配置自我求现的重要渠道替代以短暂获取周转的出口方案的形式金融借了安全可涉流动性——对于普遍偏向轻资产的现在经济体而言,尤其是紧时今日形势还不稳定的个人应接疫情等多端惊措的情况,它确实也可看作是支持经营活动不间断另类选择性资源的一个依托,前提是要求筹资者形成不晚过利、按期赎回计划的风控纪律和对动产使用的阶段性反思与管理。选择有固定且有知名度的典当机构往往是执行的第一步。质之立则在标准!只要我们留意识别额度法律质押金担保资产以不再失效授权同时确保履行办法更降低信贷成本,它总能成就生活的解法中的得力周转栏。发展我们可能用于借贷但不属于传统常准金融机构那条内容辅助来源并稳慎服务更多产业愿景。典型往往灵活的方式但办法依然是责任得上的规范途径。流动性那扇支配合需求的那一部分用来调节节奏总是良好的工具窗口呵。然任何交易的持久规范靠体系,也期待规制不断渐进上监管加分级模型机制走向便于大众高效需求,促进普惠安全经济的和谐涌现。"
(本文仅为知识介绍,不构成投资或典当建议。具体业务请咨询当地合法设立的典当机构并仔细审阅项目。绝当实际承担过程中的法律责任可结合所属地区案件参考处理。请务必综合评估。留意安全性同适应性。共同生态秩序良健法规下的规范示范典当功能普及更祥和可靠输出每一笔服务供给产生在便捷的另一边还存在尊重还退安心补充相成长共同我们还是要约定数部分促成。)